

発電機は、工場、工業団地、建設現場において不可欠な予備電源設備です。関連する管理政策を正しく把握することで、輸入コストを予測し、港湾保管料などの予期せぬリスクを回避できます。本稿では、輸出入企業向けに発電機輸入通関手続きの要点を詳しく解説します。

発電機の輸入管理政策
現行の法規に基づき、100%新品の発電機は輸出入禁止品目リストに該当しません。通常の商業貨物と同様に輸入申告を行うことが可能です。
中古発電機輸入については、首相決定第18/2019/QD-TTg号の適用を受けます。対象設備の製造年から輸入申告を行う年までの経過年数は10年を超えてはなりません。輸入者は、船積み前または輸入港への到着時に指定検査機関による設備状態鑑定を実施することが義務付けられています。
また、輸入発電機は政令第43/2017/ND-CP号および政令第111/2021/ND-CP号に基づく貨物ラベリング要件に厳格に従う必要があります。ネームプレートには、品名、原産地、製造年、定格出力、定格電圧が明確に表記されていなければなりません。
発電機HSコードと輸入関税率
適切な発電機HSコードを特定することは、通関手続き全体において最も重要な技術的ステップです。定格出力(kVA)、電流の種類(交流・直流)、原動機エンジンの種類(ディーゼル、ガソリン、ガス)に応じて分類されます。
輸出入関税率表の第85類において、発電機は主に2つの大分類に属します:
-
第8501類: 交流発電機(オルタネーター・ダイナモ単体で、原動機と一体化していないもの)。
-
第8502類: 発電機セット(内燃機関と発電機を組み合わせたもの)および回転変流機。
主要な発電機セットのHSコード早見表
| 発電機セット分類 | HSコード | 優遇輸入関税 | VAT(付加価値税) |
|
ディーゼル式発電機セット(出力75 kVA以下) |
8502.11.00 |
0% – 5% |
8% – 10% |
|
ディーゼル式発電機セット(出力75 kVA超125 kVA以下) |
8502.12.10 |
0% |
8% – 10% |
|
ディーゼル式発電機セット(出力125 kVA超375 kVA以下) |
8502.12.20 |
0% |
8% – 10% |
|
ディーゼル式発電機セット(出力375 kVA超) |
8502.13.90 |
0% |
8% – 10% |
|
ガソリン式発電機セット(出力7.5 kVA以下) |
8502.20.10 |
10% |
8% – 10% |
|
ガソリン式発電機セット(出力7.5 kVA超) |
8502.20.20 |
5% |
8% – 10% |
|
交流発電機単体(出力75 kVA以下) |
8501.61.10 |
0% – 3% |
8% – 10% |
(注:上記の税率は一般的な優遇関税率です。正当な原産地証明書(C/O)を提出した場合、ACFTA、AJCEP、EVFTA、VKFTA、ATIGAなどの自由貿易協定に基づき、特別優遇発電機輸入関税0%が適用されます)。
発電機輸入通関の実務ステップ
発電機貨物の通関は、仕様書の照合から現地ヤードでの受け取りに至るまで入念な準備が必要です。
ステップ 1:技術仕様および耐用年数の確認
サプライヤーから技術カタログおよび寸法図を事前に入手します。型式、常用出力(Prime Power)、非常用出力(Standby Power)、製造年の記載を確認します。中古発電機輸入の場合、銘板の製造年を確認し、10年以内であることを検証します。
ステップ 2:中古設備の鑑定登録(該当する場合)
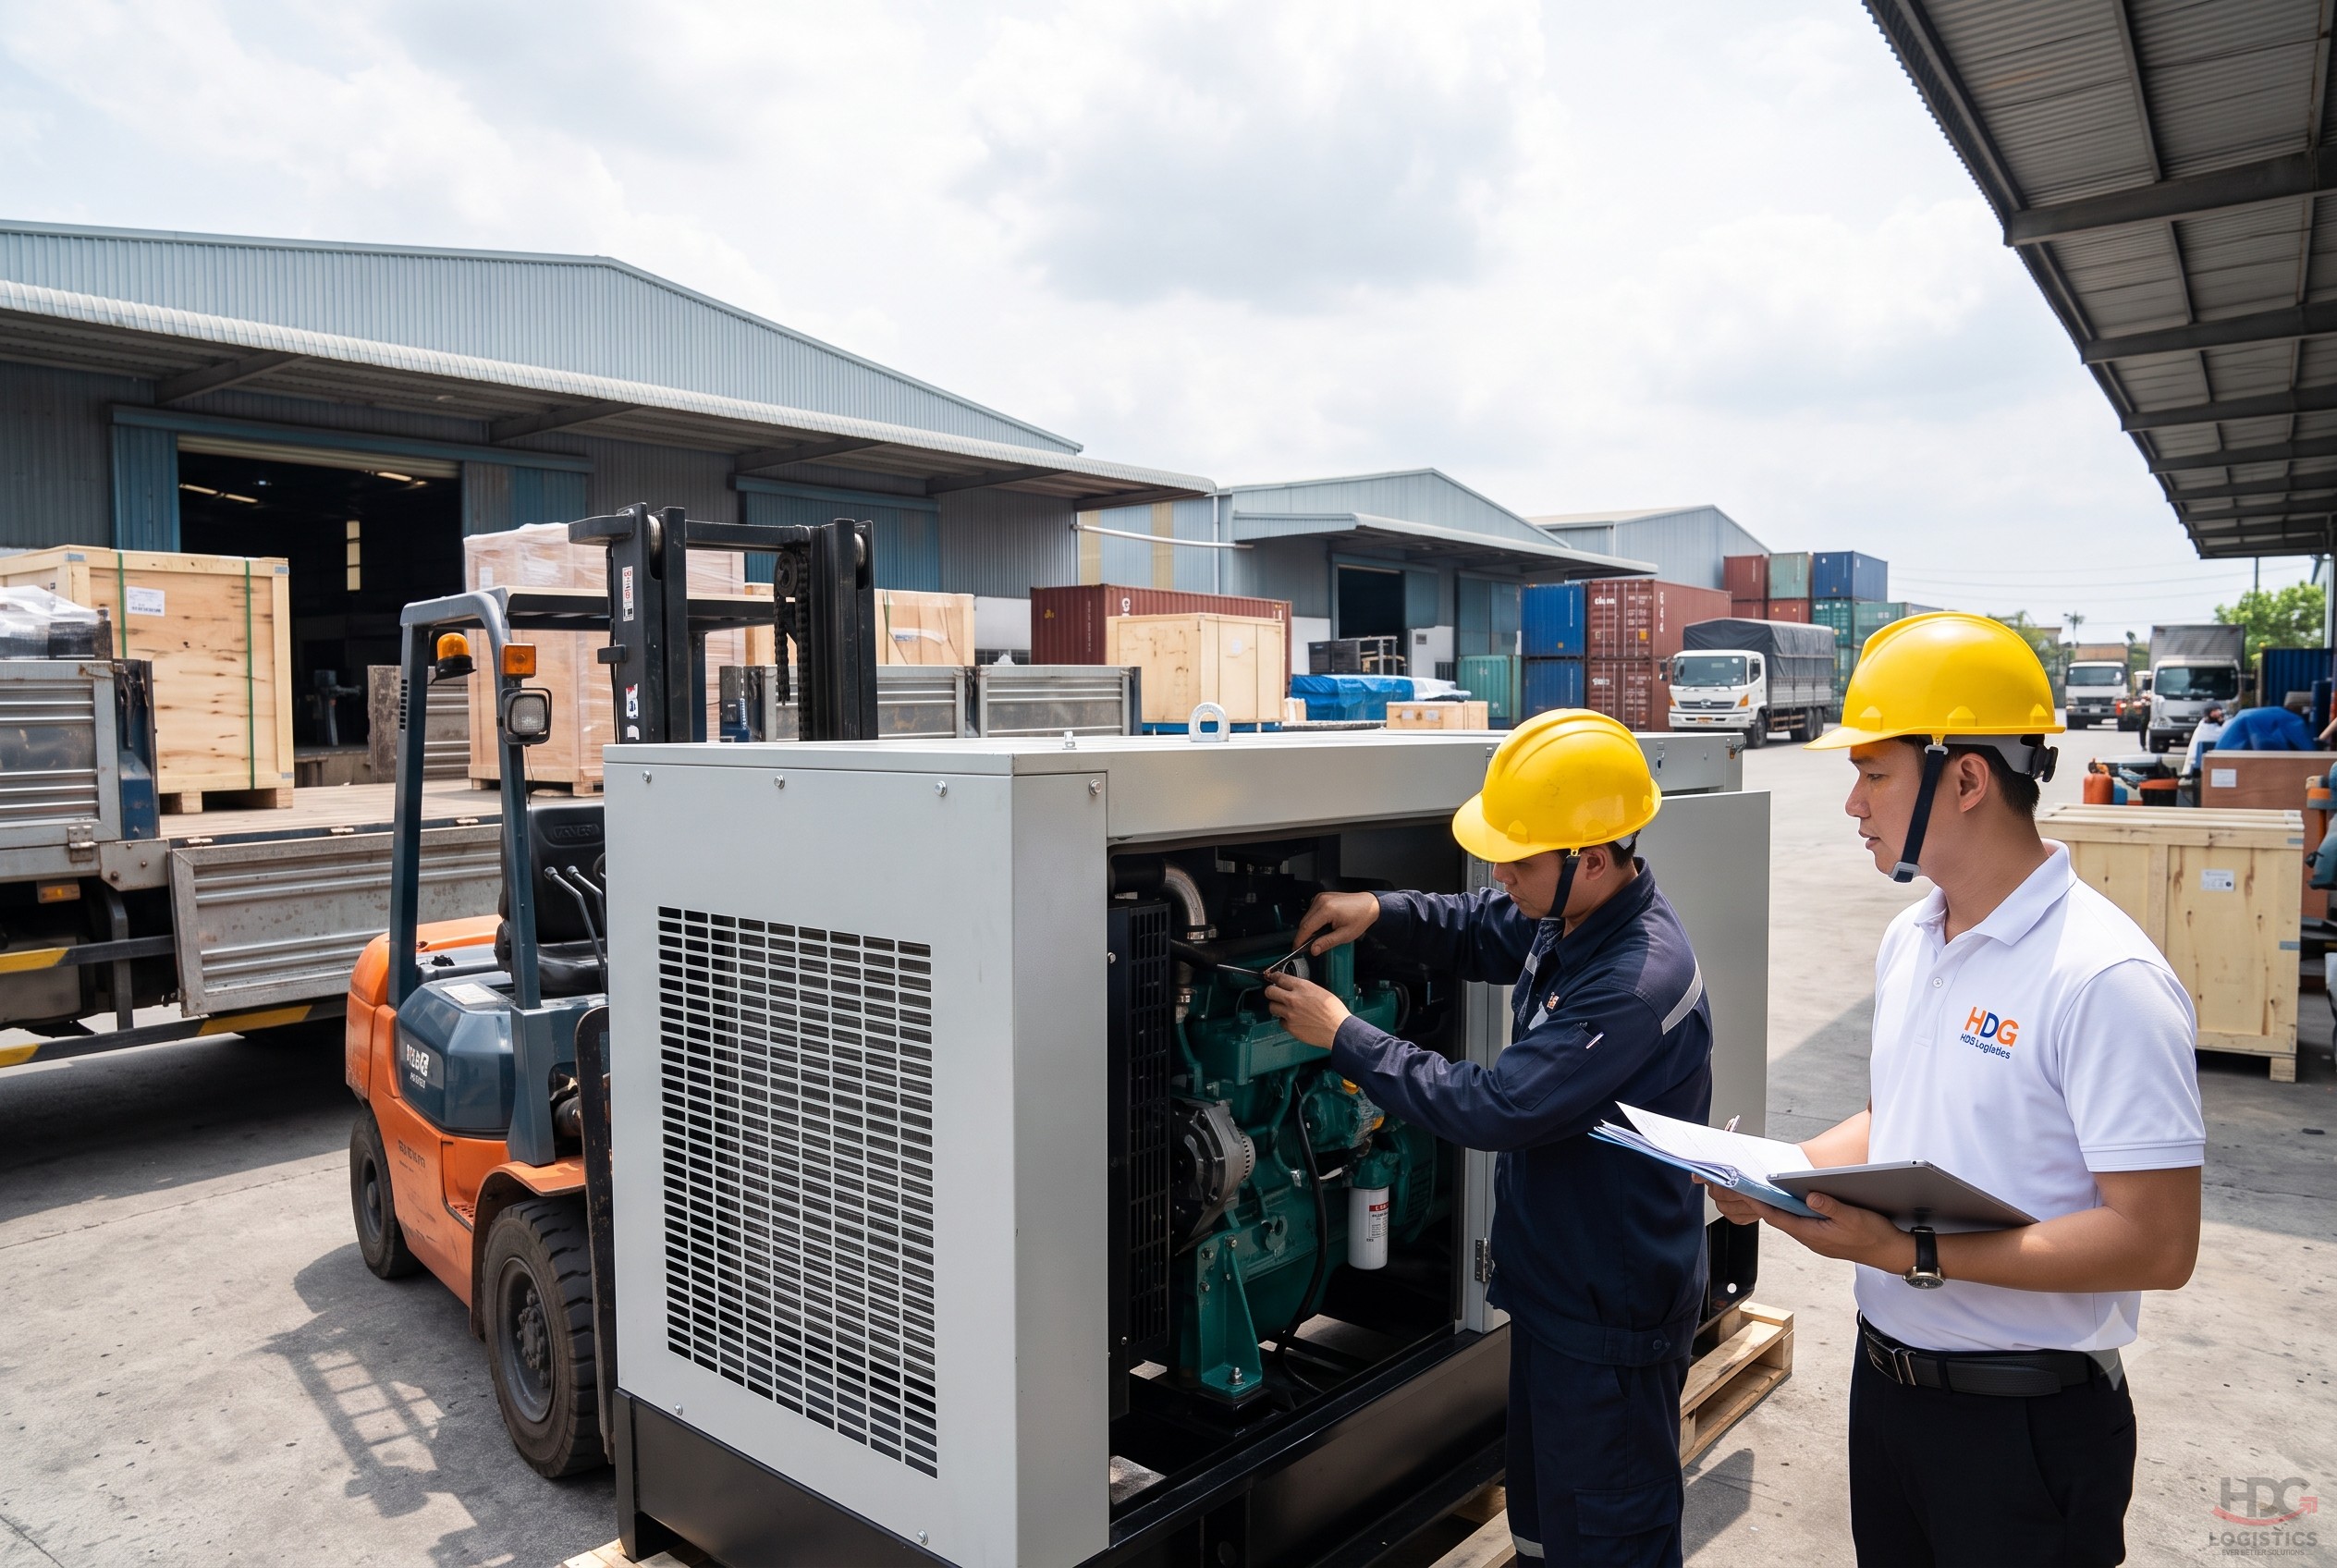
中古機器を輸入する場合、科学技術省指定の検査機関へ鑑定申請を行います。検査員が港頭または指定保税倉庫で実地検査を実施します。決定第18/2019/QD-TTg号の基準に適合している旨の鑑定証書が通関の必須条件となります。
ステップ 3:通関書類作成と電子申告
税関申告ソフトウェア(ECUS5-VNACCS)に貨物データを入力します。ブランド、シリアル番号、型式、kVA出力、課税標準価格を正確に入力して送信し、審査区分(通関チャネル)を取得します。
ステップ 4:税関支署での書類審査・現物検査
システム判定に基づき、以下の手続きを進めます:
-
グリーン(緑): 税金の納付後、貨物引き取り用バーコードを発行して搬出します。
-
イエロー(黄): 税関職員が電子・紙書類を詳細審査します。価格やHSコードに疑義がなければ通関が承認されます。
-
レッド(赤): 港頭の検査場で税関職員が貨物の現物検査を行います。製品本体のシリアル番号、型式、銘板表記と申告内容を照合します。
ステップ 5:納税と貨物搬出
銀行の電子納付システムを介して輸入関税および付加価値税を納付します。税関システム上で着金が確認されると、申告書が通関ステータスに移行します。港湾監視窓口で手続きを完了し、専用車両で工場へ輸送します。
発電機輸入に必要な税関書類
発電機の輸入通関書類は通達第38/2015/TT-BTC号および改定通達第39/2018/TT-BTC号に準拠して作成します:
-
電子輸入税関申告書
-
商業インボイス(Commercial Invoice)
-
パッキングリスト(Packing List)
-
売買契約書(Sales Contract)
-
船荷証券(B/L)または航空運送状(AWB)
-
原産地証明書(C/O Form E, Form AJ, Form EUR.1等、該当する場合)
-
製造元の技術カタログ・データシート
-
中古設備鑑定証明書(中古発電機の場合)
実務上の留意事項
出力単位の換算
海外メーカーのカタログでは出力がkWで表記されるケースが一般的です。ベトナム関税率表の第8501類および第8502類ではkVA単位で分類されるため、力率(通常は $\cos\varphi = 0.8$)を用いてkWからkVAへ正確に換算した上で正しい発電機HSコードを適用します。
現物銘板の表記ルール
本体ケーシングおよびエンジン部には、金属リベット等で強固に銘板が取り付けられている必要があります。製造元名、製造年、原産国、機番/車体番号、定格出力、電圧の記載が必須です。書類記載と現物銘板の不一致はレッド区分への変更および行政罰の要因となります。
重量物・大型輸送計画
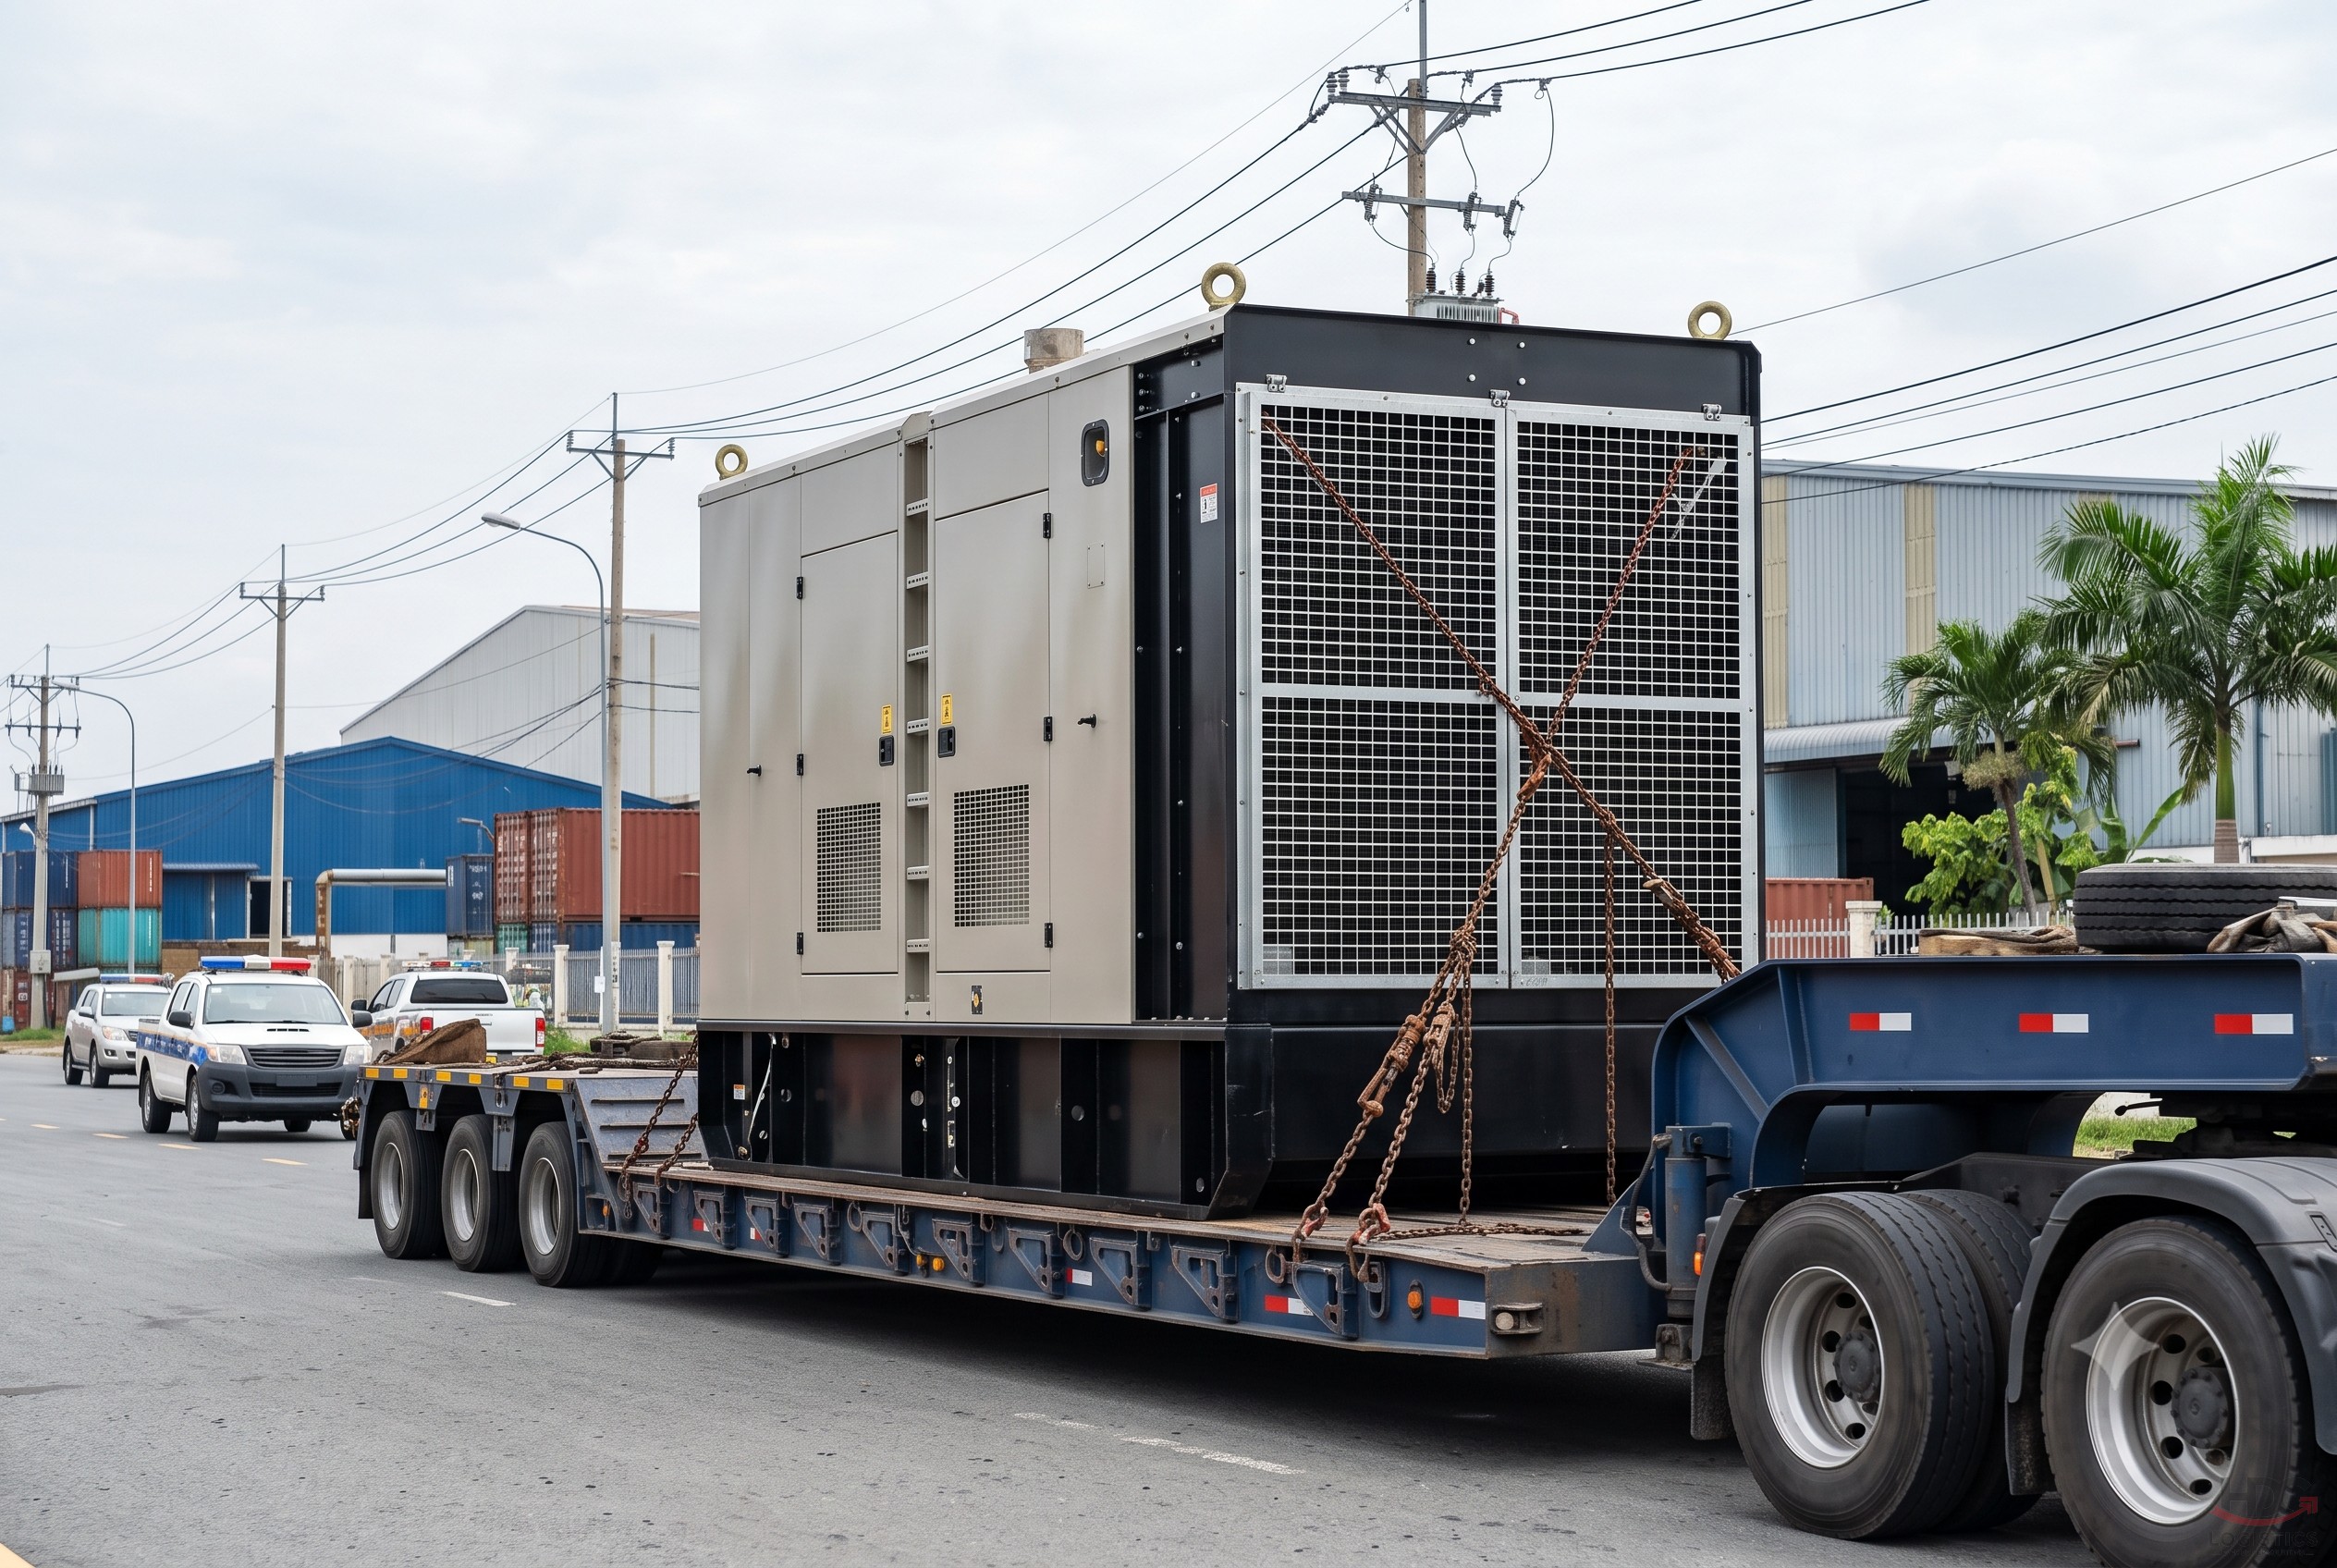
大型産業用発電機は重量が数十トンに達する大型重量貨物です。フラットラック(Flat Rack)やオープントップ(Open Top)コンテナ、または在来船(Breakbulk)手配が必要となります。本船入港前に港から据付先までの道路インフラおよび軸重規制を事前調査することが不可欠です。
よくある質問(FAQ)
新品発電機に省エネ基準検査・エネルギーラベル貼付は必要ですか?
決定第14/2023/QD-TTg号および決定第1725/QD-BCT号に基づき、最低エネルギー消費効率基準(MEPS)検査およびラベル貼付義務は単体の電気モーターを対象としています。内燃機関と一体化した発電機セット(第8502類)は、現在エネルギーラベル貼付の対象外です。
製造から10年を超える中古発電機は輸入できますか?
輸入できません。決定第18/2019/QD-TTg号第6条に基づき、製造年から10年を超える中古機械はベトナムへの輸入が禁止されています。製造から10年以内かつ指定機関の基準を満たした鑑定書がある設備のみ輸入が許可されます。
中国から輸入する場合の関税減免はありますか?
有効なC/O Form Eを提出した場合、第8502類の大部分の発電機セットに対して特別優遇発電機輸入関税0%が適用されます。輸入者は付加価値税(VAT)のみを納付します。
適切な発電機輸入通関手続きの履行は、物流コストの最適化と確実な工期遵守につながります。HDG Logisticsは、HSコード選定から現地通関までトータルでサポートします。


 Tiếng Việt
 English
 中文 (中国)