

Máy phát điện là thiết bị dự phòng năng lượng không thể thiếu đối với các nhà máy sản xuất, khu công nghiệp và công trình xây dựng. Việc nắm rõ các chính sách quản lý chuyên ngành giúp doanh nghiệp chủ động dự toán chi phí và hạn chế rủi ro lưu kho bãi. Bài viết này hướng dẫn chi tiết quy trình thực hiện thủ tục nhập khẩu máy phát điện dành cho doanh nghiệp xuất nhập khẩu.

Chính sách quản lý nhà nước về nhập khẩu máy phát điện
Theo quy định pháp luật hiện hành, máy phát điện mới 100% không thuộc danh mục hàng hóa cấm xuất khẩu hay cấm nhập khẩu. Doanh nghiệp được phép mở tờ khai nhập khẩu tương tự như hàng hóa thương mại thông thường.
Đối với máy phát điện đã qua sử dụng, thiết bị chịu sự điều chỉnh của Quyết định số 18/2019/QĐ-TTg của Thủ tướng Chính phủ. Tuổi đời của thiết bị nhập khẩu không được vượt quá 10 năm tính từ năm sản xuất đến năm mở tờ khai. Doanh nghiệp bắt buộc phải thực hiện giám định tình trạng thiết bị trước hoặc ngay khi hàng về cửa khẩu nhập.
Bên cạnh đó, máy phát điện nhập khẩu phải tuân thủ chặt chẽ quy định ghi nhãn hàng hóa theo Nghị định 43/2017/NĐ-CP và Nghị định 111/2021/NĐ-CP. Nhãn mác thể hiện rõ tên hàng, xuất xứ, năm sản xuất, công suất danh định và thông số điện áp.
Mã HS và biểu thuế nhập khẩu máy phát điện
Xác định chính xác mã số HS là bước quan trọng nhất trong toàn bộ quy trình làm thủ tục hải quan. Căn cứ vào công suất danh định (kVA), loại dòng điện (xoay chiều hay một chiều) và loại động cơ dẫn động (diesel, xăng hay khí đốt), máy phát điện được phân chia vào các nhóm mã riêng biệt.
Mặt hàng máy phát điện chủ yếu thuộc hai phân nhóm lớn trong Chương 85 của Biểu thuế xuất nhập khẩu:
- Nhóm 8501: Máy phát điện xoay chiều (dynamo/alternator) chưa liền động cơ kéo.
- Nhóm 8502: Tổ máy phát điện (gồm động cơ đốt trong kết hợp đầu phát điện) và máy biến đổi điện quay.
Bảng tra cứu mã HS tổ máy phát điện thông dụng
| Phân loại máy phát điện | Mã HS | Thuế NK ưu đãi | Thuế VAT |
| Tổ máy phát điện Diesel công suất không quá 75 kVA | 8502.11.00 | 0% – 5% | 8% – 10% |
| Tổ máy phát điện Diesel công suất trên 75 kVA đến 125 kVA | 8502.12.10 | 0% | 8% – 10% |
| Tổ máy phát điện Diesel công suất trên 125 kVA đến 375 kVA | 8502.12.20 | 0% | 8% – 10% |
| Tổ máy phát điện Diesel công suất trên 375 kVA | 8502.13.90 | 0% | 8% – 10% |
| Tổ máy phát điện chạy xăng công suất không quá 7.5 kVA | 8502.20.10 | 10% | 8% – 10% |
| Tổ máy phát điện chạy xăng công suất trên 7.5 kVA | 8502.20.20 | 5% | 8% – 10% |
| Máy phát điện xoay chiều công suất không quá 75 kVA | 8501.61.10 | 0% – 3% | 8% – 10% |
(Ghi chú: Mức thuế suất trên căn cứ theo Biểu thuế Xuất nhập khẩu hiện hành. Doanh nghiệp có Giấy chứng nhận xuất xứ (C/O) hợp lệ sẽ được áp dụng thuế nhập khẩu ưu đãi đặc biệt 0% theo các hiệp định thương mại như ACFTA, AJCEP, EVFTA, VKFTA hoặc ATIGA). Quý doanh nghiệp có thể tham khảo bài viết Mã HS Máy Phát Điện Là Gì? Cách Tra Thuế Nhập Khẩu Và VAT – HDG Logistics để có thể tra đúng mã HS mặt hàng máy phát điện và công thức tính thuế khi làm thủ tục nhập khẩu máy phát điện
Quy trình làm thủ tục nhập khẩu máy phát điện
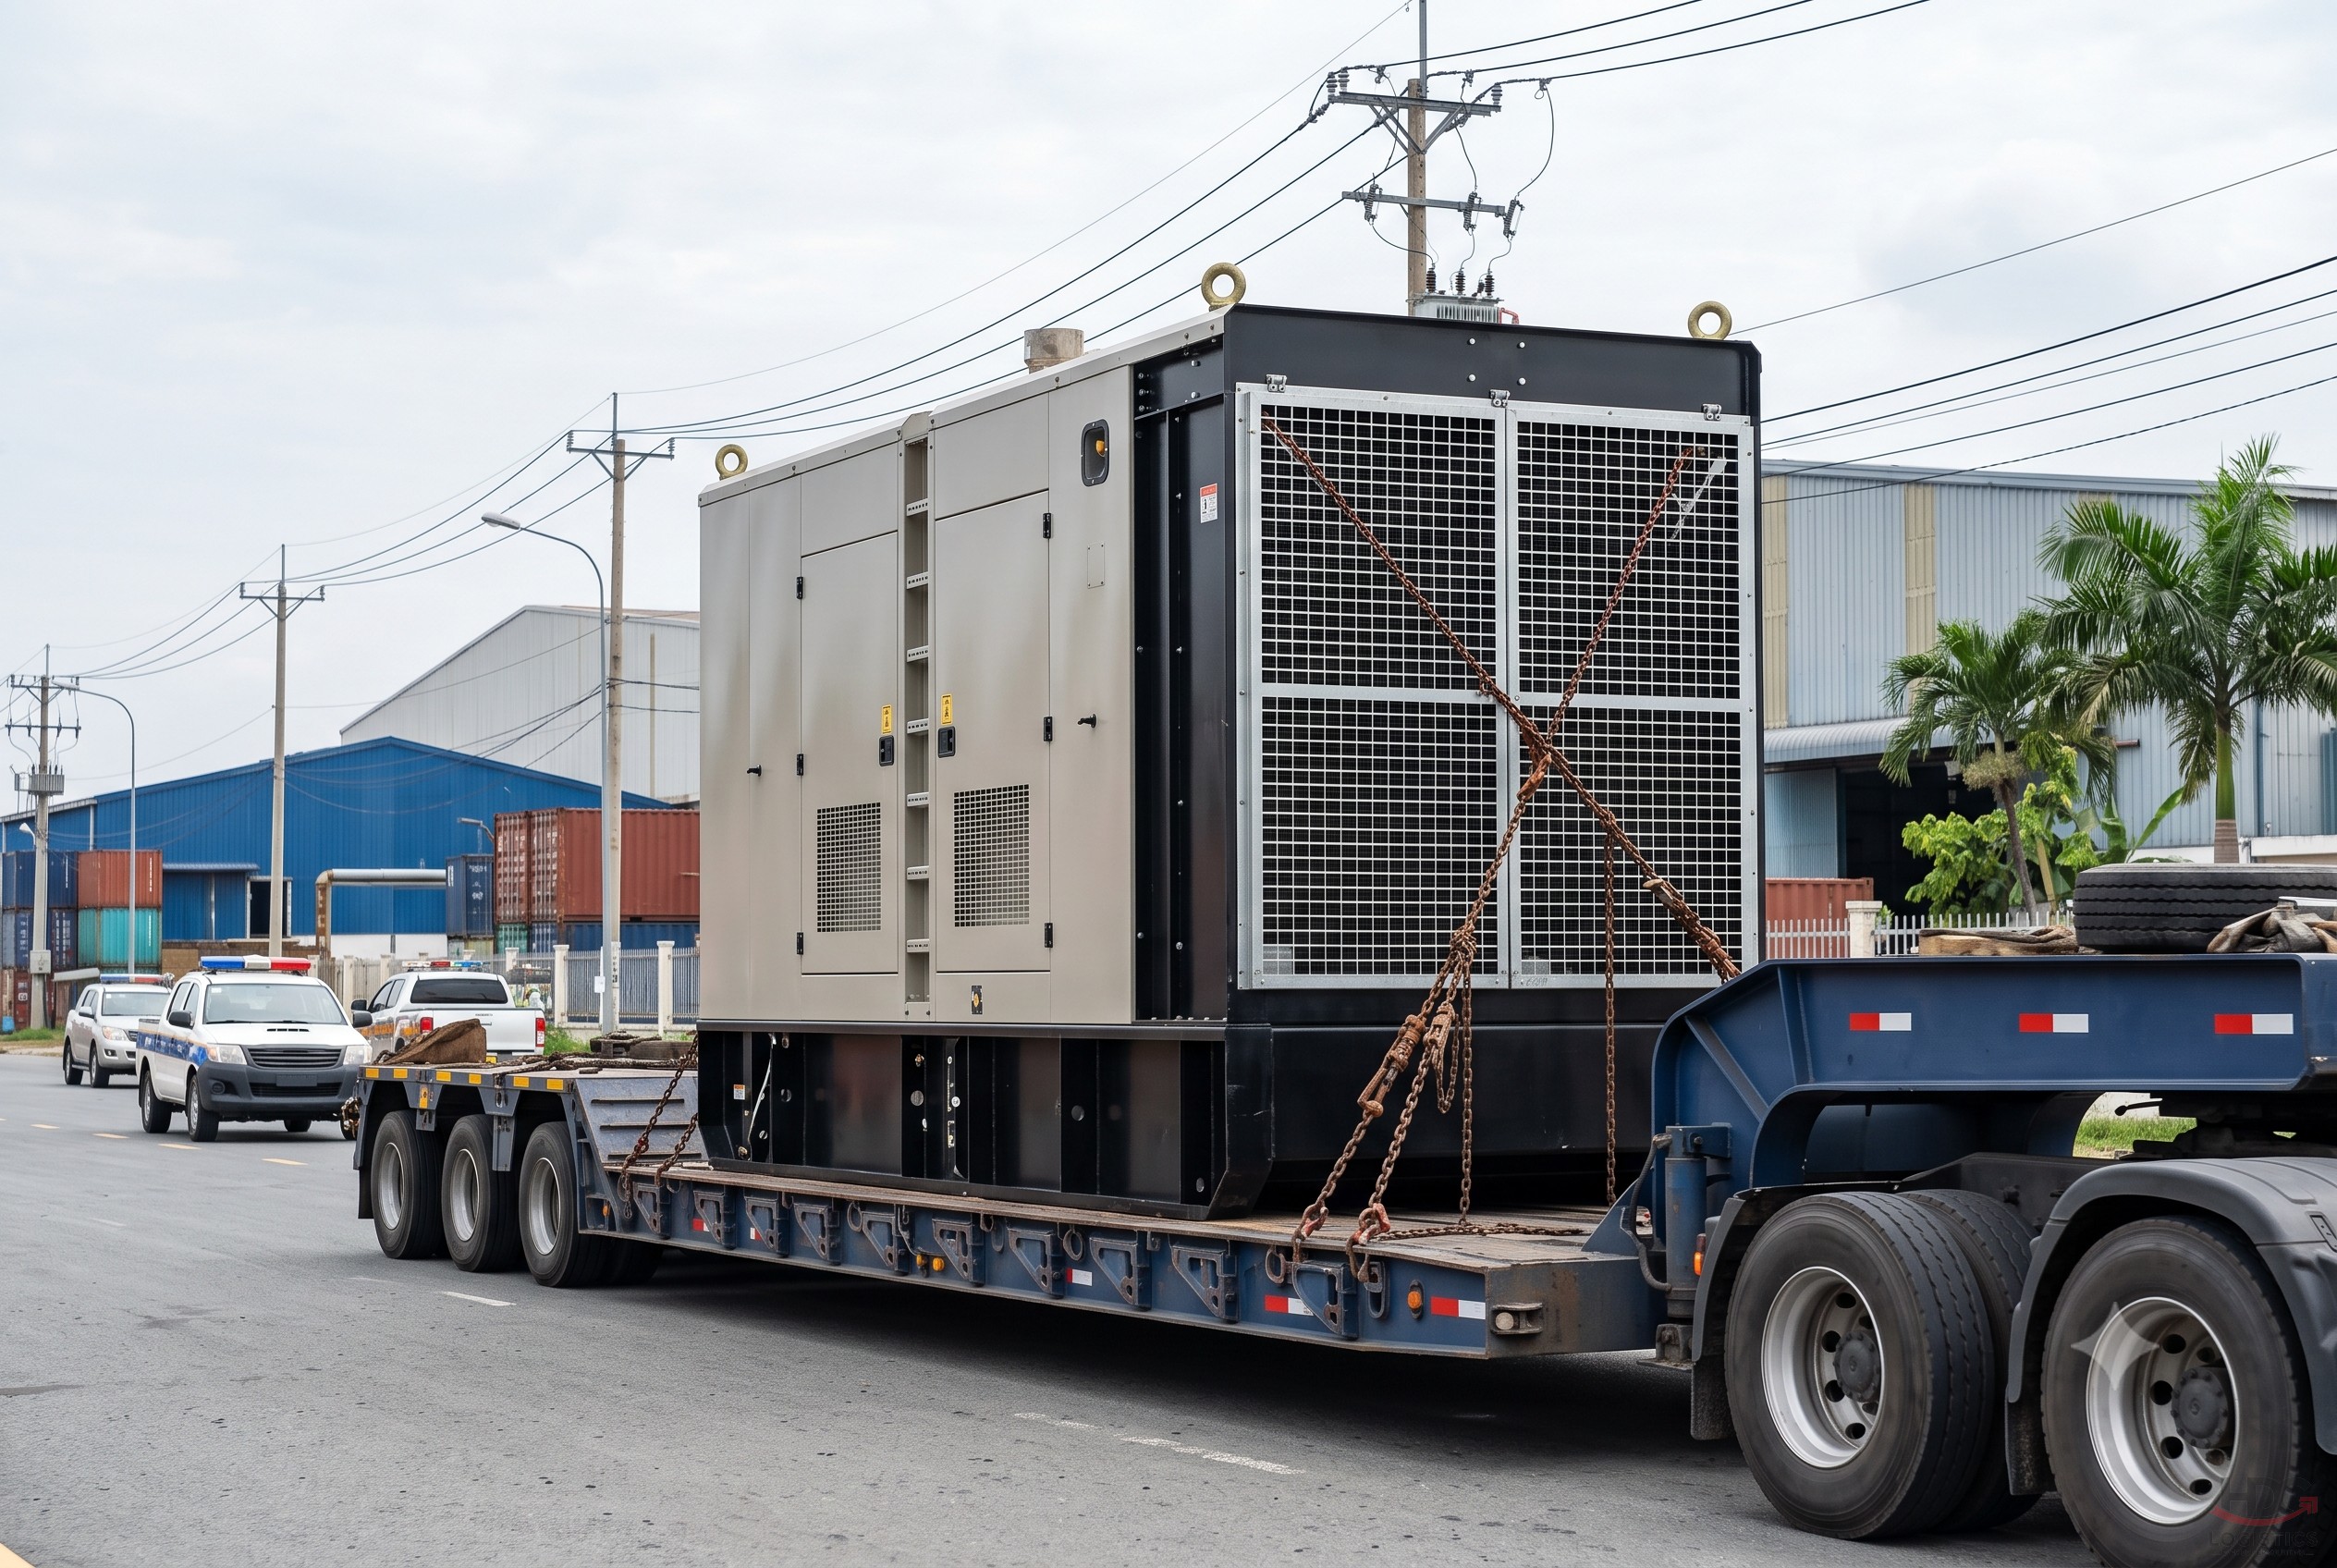
Quy trình thông quan hàng hóa máy phát điện đòi hỏi sự chuẩn bị kỹ lưỡng từ khâu kiểm tra hồ sơ kỹ thuật đến khâu tiếp nhận hàng tại cảng. Doanh nghiệp cần phối hợp chặt chẽ giữa bộ phận chứng từ và nhân viên hiện trường để đảm bảo tiến độ.
Bước 1: Kiểm tra thông số kỹ thuật và tuổi thọ thiết bị
Doanh nghiệp yêu cầu nhà cung cấp gửi trước catalogue kỹ thuật và bản vẽ kích thước chi tiết. Nội dung catalogue cần nêu rõ model, công suất liên tục (Prime Power), công suất dự phòng (Standby Power) và năm sản xuất. Trường hợp nhập khẩu máy cũ, doanh nghiệp kiểm tra năm chế tạo trên nameplate để đảm bảo không vượt quá 10 năm.
Bước 2: Đăng ký giám định đồng bộ và tuổi thiết bị (nếu là máy cũ)
Nếu máy phát điện đã qua sử dụng, người nhập khẩu nộp hồ sơ đăng ký giám định tại các tổ chức giám định được Bộ Khoa học và Công nghệ chỉ định. Đơn vị giám định sẽ kiểm tra thực tế tại cảng hoặc tại kho bảo quản của doanh nghiệp. Chứng thư giám định kết luận máy hoạt động ổn định và đáp ứng tiêu chuẩn Quyết định 18/2019/QĐ-TTg là căn cứ để thông quan.
Bước 3: Chuẩn bị chứng từ và truyền tờ khai điện tử
Doanh nghiệp sử dụng phần mềm khai báo hải quan (ECUS5-VNACCS) để nhập dữ liệu lô hàng. Dữ liệu khai báo cần thể hiện chi tiết nhãn hiệu, số seri, model, công suất kVA và trị giá tính thuế. Sau khi truyền tờ khai chính thức, hệ thống trả về kết quả phân luồng tờ khai.
Bước 4: Mở tờ khai và kiểm tra hồ sơ tại Chi cục Hải quan
Tùy vào kết quả phân luồng, quy trình xử lý tại chi cục hải quan cửa khẩu diễn ra như sau:
- Luồng Xanh: Doanh nghiệp hoàn thành nghĩa vụ đóng thuế và in mã vạch để lấy hàng trực tiếp tại cảng/kho.
- Luồng Vàng: Cán bộ hải quan kiểm tra chi tiết bộ chứng từ giấy/điện tử. Khi hồ sơ hợp lệ và không có nghi vấn về giá hay mã HS, tờ khai sẽ được phê duyệt thông quan.
- Luồng Đỏ: Cán bộ hải quan trực tiếp kiểm tra thực tế hàng hóa tại bãi kiểm hóa cảng. Cơ quan hải quan đối chiếu số máy, số khung, nhãn mác sản phẩm thực tế với thông tin trên tờ khai.
Bước 5: Nộp thuế và thông quan giải phóng hàng
Doanh nghiệp tiến hành nộp thuế nhập khẩu và thuế giá trị gia tăng thông qua cổng thanh toán điện tử ngân hàng. Sau khi hệ thống hải quan xác nhận tiền thuế đã trừ, tờ khai chuyển sang trạng thái thông quan. Doanh nghiệp thanh lý tờ khai tại giám sát cổng cảng và điều xe vận chuyển chuyên dụng đưa máy về kho.
Bộ hồ sơ hải quan nhập khẩu máy phát điện
Bộ hồ sơ hải quan nhập khẩu máy phát điện được lập căn cứ theo Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC sửa đổi. Doanh nghiệp cần chuẩn bị đầy đủ bản scan điện tử có ký số hoặc bản gốc khi nộp trực tiếp tại chi cục hải quan.
Thành phần bộ hồ sơ tiêu chuẩn gồm có:
- Tờ khai hải quan nhập khẩu điện tử (in phân luồng).
- Hóa đơn thương mại (Commercial Invoice).
- Phiếu đóng gói hàng hóa (Packing List).
- Hợp đồng mua bán quốc tế (Sales Contract).
- Vận tải đơn đường biển hoặc đường hàng không (Bill of Lading / Airway Bill).
- Giấy chứng nhận xuất xứ hàng hóa (C/O Form E, Form D, Form AK, Form EUR.1…) nếu có.
- Catalogue kỹ thuật của nhà sản xuất (Technical Specifications / Data Sheet).
- Chứng thư giám định tuổi thiết bị đối với máy phát điện đã qua sử dụng.
Những lưu ý quan trọng khi nhập khẩu máy phát điện
Quá trình làm thủ tục nhập khẩu máy phát điện thường tiềm ẩn một số vướng mắc liên quan đến khai báo công suất và kiểm tra thực tế hàng hóa. Doanh nghiệp cần lưu ý các điểm mấu chốt sau để hạn chế chi phí phát sinh:
Quy đổi đơn vị đo lường công suất
Nhiều nhà sản xuất nước ngoài ghi thông số công suất theo đơn vị kW thay vì kVA. Trong biểu thuế hải quan Việt Nam, tiêu chí phân loại của nhóm 8501 và 8502 sử dụng đơn vị kVA. Doanh nghiệp cần xác định rõ hệ số công suất (thường là $\cos\varphi = 0.8$) để quy đổi chính xác từ kW sang kVA nhằm áp mã HS chuẩn xác.
Nhãn mác hàng hóa tại cửa khẩu
Nhãn mác (nameplate) trên vỏ máy và trên động cơ phải được gắn cố định bằng đinh tán hoặc khắc kim loại sắc nét. Các thông tin bắt buộc gồm: Tên nhà sản xuất, năm sản xuất, nước xuất xứ, số khung/số máy, công suất danh định và điện áp làm việc. Sự sai lệch giữa nameplate thực tế và chứng từ nhập khẩu có thể khiến tờ khai bị chuyển luồng đỏ và phát sinh phạt hành chính.
Kế hoạch vận chuyển hàng siêu trường siêu trọng
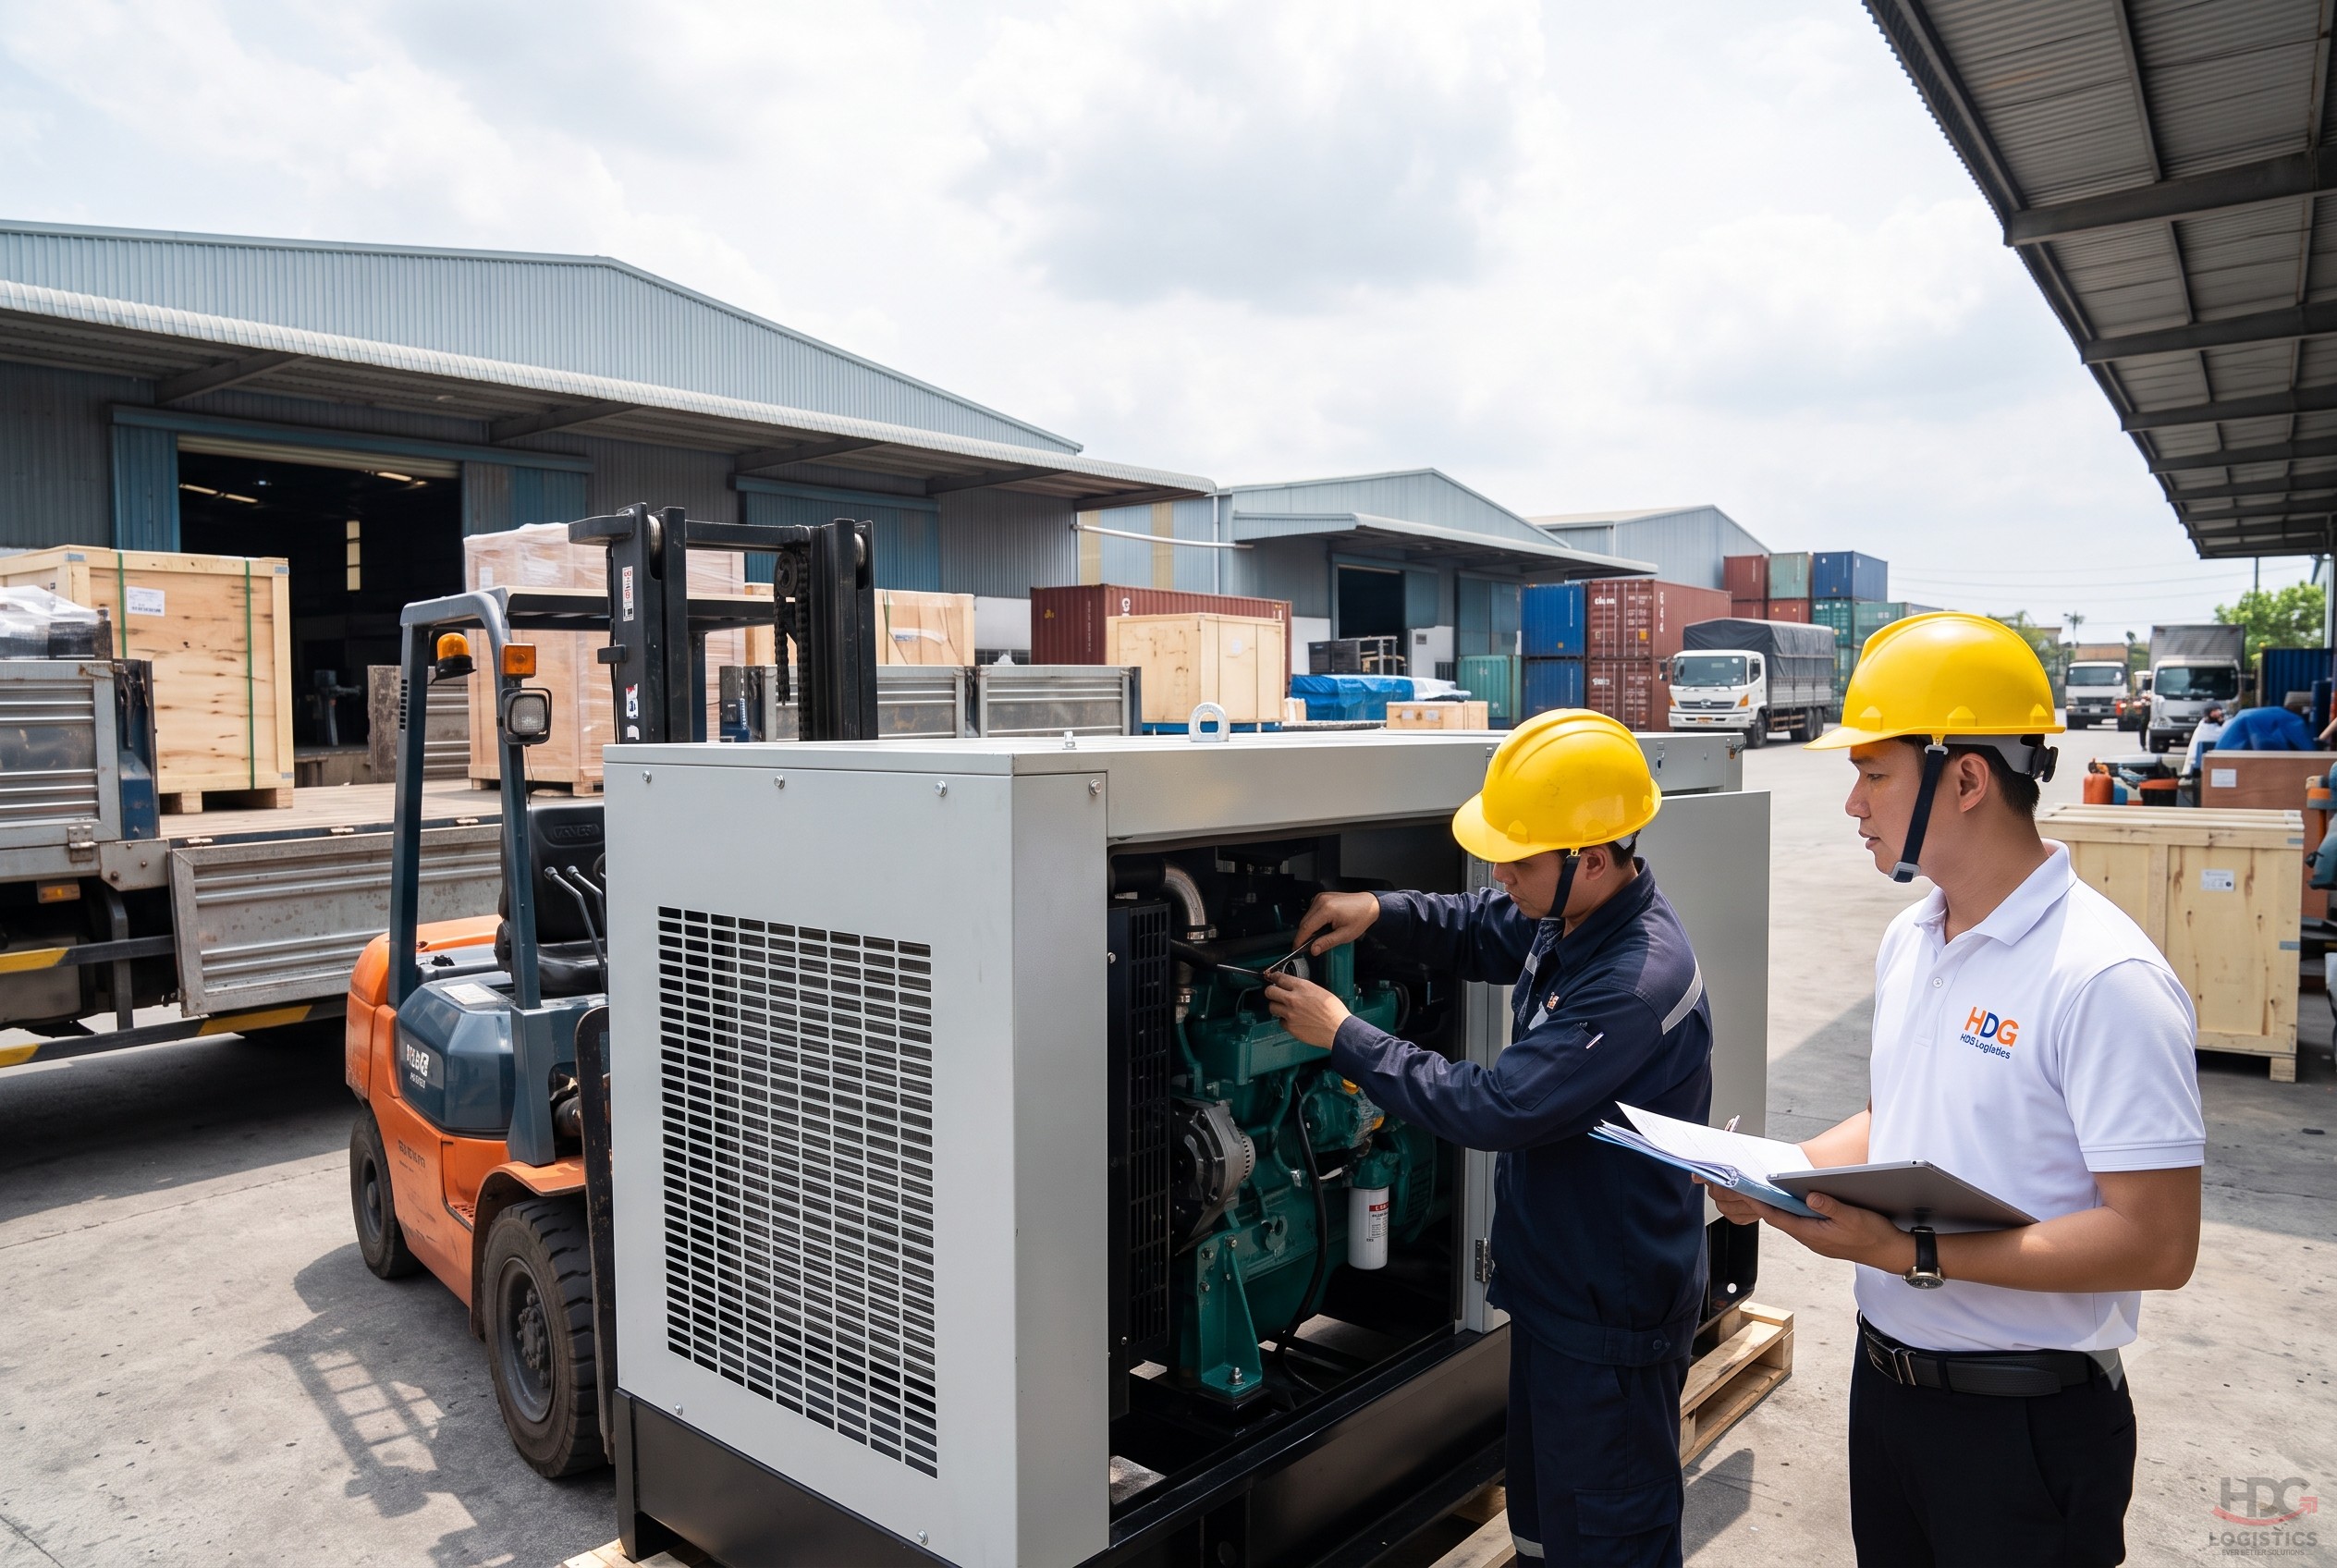
Các tổ máy phát điện công nghiệp công suất lớn thường có kích thước cồng kềnh và khối lượng lên đến hàng chục tấn. Hàng hóa thường được vận chuyển bằng container đặc thù như Flat Rack, Open Top hoặc tàu rời (Breakbulk). Doanh nghiệp cần khảo sát cung đường vận chuyển nội địa từ cảng về nhà máy trước khi tàu cập bến để tránh tắc nghẽn giao thông.
Câu hỏi thường gặp khi nhập khẩu máy phát điện (FAQ)
Máy phát điện mới 100% có phải làm kiểm tra hiệu suất năng lượng không?
Hiện nay, theo Quyết định 14/2023/QĐ-TTg và Quyết định 1725/QĐ-BCT, danh mục kiểm tra hiệu suất năng lượng tối thiểu và dán nhãn năng lượng chỉ áp dụng bắt buộc đối với động cơ điện (motor) độc lập. Các tổ máy phát điện chạy diesel hay xăng (mã 8502) nhập khẩu nguyên bộ chưa thuộc diện phải dán nhãn năng lượng khi thông quan.
Nhập khẩu máy phát điện đã qua sử dụng trên 10 năm có được không?
Không được phép. Căn cứ Điều 6 Quyết định 18/2019/QĐ-TTg, máy móc, thiết bị đã qua sử dụng có tuổi đời vượt quá 10 năm không đủ điều kiện nhập khẩu vào Việt Nam cho mục đích sản xuất. Doanh nghiệp chỉ được phép nhập máy cũ có năm sản xuất trong giới hạn 10 năm trở lại và có kết luận giám định đạt chuẩn.
Chi phí thuế khi nhập máy phát điện từ Trung Quốc có được miễn giảm không?
Có. Khi nhập khẩu máy phát điện từ Trung Quốc, nếu doanh nghiệp cung cấp được C/O Form E hợp lệ, hầu hết các dòng máy phát điện nhóm 8502 đều được hưởng mức thuế nhập khẩu ưu đãi đặc biệt là 0%. Doanh nghiệp chỉ phải nộp thuế giá trị gia tăng (VAT) theo quy định hiện hành.
Việc thực hiện chuẩn xác thủ tục nhập khẩu máy phát điện giúp doanh nghiệp tiết kiệm chi phí bến bãi, chủ động tiến độ thi công lắp đặt và bảo vệ quyền lợi thuế quan hợp pháp. HDG Logistics luôn sẵn sàng tư vấn chi tiết về phân loại mã HS, kiểm tra catalogue và hỗ trợ trọn gói thủ tục hải quan cho từng lô hàng của bạn.


 English
 日本語
 中文 (中国)